
Mejor seguro de baja médica para autónomos en 2026: guía completa
Categoría: Seguros para autónomos
Pregúntale a cualquier autónomo que haya pasado una baja larga y te dirá lo mismo: lo peor no fue la enfermedad, fue ver cómo los gastos del negocio seguían corriendo sin que entrara un euro. La Seguridad Social paga una prestación por incapacidad temporal, sí, pero rara vez es suficiente para sostener un alquiler de local, unas nóminas o simplemente el nivel de vida habitual.

Lo que este seguro cubre (y lo que no debes esperar de él)
Un seguro de baja médica paga una cantidad fija, diaria o mensual, mientras estás de baja por enfermedad o accidente. No cubre consultas médicas ni pruebas diagnósticas —para eso está el seguro de salud, no este—; su única función es sustituir ingresos mientras no puedes trabajar.
La mayoría de pólizas distinguen entre baja por enfermedad y por accidente, con mejores condiciones para el segundo caso, y suelen limitar la duración máxima de la prestación a entre 12 y 18 meses.
La carencia: el detalle que decide si el seguro te sirve o no
Aquí está la clave que mucha gente pasa por alto al comparar precios: cuántos días tienes que estar de baja antes de que la aseguradora empiece a pagar. Una póliza barata con 30 días de carencia no te sirve de mucho si la mayoría de tus bajas duran una o dos semanas. Antes de fijarte en el precio, mira este dato.
Cómo calcular cuánto capital diario necesitas (con un ejemplo real)
Suma tus gastos fijos mensuales del negocio —alquiler, suministros, cuota de autónomos, seguros— más un margen para gastos personales, y divide entre 30. Por ejemplo: si tus gastos fijos rondan los 1.800 euros al mes, necesitarías un capital diario de unos 60 euros para que una baja prolongada no ponga en jaque tu negocio. Es un cálculo de cinco minutos que evita contratar «a ciegas».
Un aviso sobre las bajas por salud mental
Este es un punto donde las pólizas varían muchísimo entre sí: algunas excluyen directamente las bajas por ansiedad, depresión o burnout, mientras que otras las cubren igual que cualquier baja física. Si crees que este riesgo te afecta, pregúntalo de forma explícita antes de firmar; no des por hecho que está incluido.
Para cerrar
Quien más se juega con esta cobertura es el autónomo que trabaja solo y cuyo negocio depende directamente de su presencia física: un fontanero, un fisioterapeuta, una peluquera. Si es tu caso, no lo dejes para «cuando tenga más ingresos»: es precisamente cuando más lo necesitas que menos margen tendrás para reaccionar sin él.

Seguro de responsabilidad civil profesional para autónomos: qué cubre y cuánto cuesta
Categoría: Seguros para autónomos
Imagina esta situación: eres electricista autónomo, terminas una instalación en casa de un cliente y, tres meses después, un cortocircuito provoca un pequeño incendio. El cliente te reclama los daños. No importa si el fallo fue tuyo o de un componente defectuoso: mientras se resuelve la disputa, tienes que responder económicamente. Esto es exactamente lo que cubre un seguro de responsabilidad civil (RC) profesional.
¿Qué cubre realmente (y qué no)?
La RC profesional cubre tres frentes: daños materiales a bienes de terceros, daños personales a terceros, y —solo en las pólizas más completas— perjuicios patrimoniales puros, es decir, pérdidas económicas del cliente que no vienen de un daño físico previo.
Lo que casi nunca cubre: incumplimientos de contrato, daños causados de forma intencionada, ni reclamaciones por trabajos anteriores a la contratación de la póliza, salvo que se pacte cobertura retroactiva expresa.
Un matiz que casi nadie revisa: «por reclamación» vs «por hecho ocurrido»
Si tu póliza es «por hecho ocurrido», cubre cualquier incidente sucedido mientras estaba en vigor, aunque la reclamación llegue años después. Si es «por reclamación», solo cubre lo presentado mientras la póliza está activa. Para profesiones donde los problemas tardan en aparecer (arquitectura, asesoría fiscal), la primera modalidad da mucha más tranquilidad.
¿Te obliga la ley a tenerlo?
Arquitectos, ingenieros, abogados o agentes de seguros suelen tener esta obligación por su colegio profesional. Para el resto es voluntario, aunque cada vez más clientes corporativos lo exigen como requisito contractual antes de firmar.

Entonces, ¿cuánto cuesta?
No hay una cifra única honesta: depende del sector, el capital elegido y tu facturación. Como referencia de mercado, un consultor sin empleados suele moverse entre 90 y 300 euros al año para capitales de 300.000 a 600.000 euros. La única forma de saber tu cifra real es pedir presupuesto con tu actividad concreta.
Mi recomendación si vas a contratarlo esta semana
Pide tres presupuestos con el mismo capital asegurado, pregunta si es «por reclamación» o «por hecho ocurrido», y si tu actividad implica riesgo de perjuicio económico al cliente, confirma que la cobertura de perjuicios patrimoniales puros está incluida.
¿Cómo elegir el seguro de salud ideal si eres autónomo?
Categoría: Seguros para autónomos
Aquí va una pregunta que deberías hacerte antes de comparar precios: ¿para qué lo quieres exactamente? Porque «un seguro de salud» no es un producto único, y elegir mal el tipo puede hacer que pagues de más por algo que no vas a usar.

Primero, decide qué tipo de seguro encaja contigo
Si ya tienes un médico de confianza fuera de cualquier cuadro médico, un seguro con reembolso te permite seguir yendo a él. Si buscas simplemente evitar listas de espera, un seguro de cuadro médico (sin reembolso) suele salir mucho más barato para el mismo nivel de tranquilidad.
La pregunta que casi nadie hace: ¿qué carencias tiene?
Las carencias son los periodos que tienes que esperar desde que contratas hasta poder usar ciertas coberturas: parto, cirugías programadas, pruebas de alta tecnología. Si tienes algo médico planificado a corto plazo, esto puede ser más decisivo que el precio mensual.
Un aviso sobre las mutualidades alternativas
Si perteneces a un colegio profesional con mutualidad alternativa al RETA (frecuente entre abogados o arquitectos), no la confundas con un seguro de salud privado normal: son productos distintos, con implicaciones en tu futura jubilación. Consúltalo con un asesor antes de decidir solo por precio.
Lo que realmente cambia el precio
La edad pesa más que cualquier otro factor: a partir de los 40-45 años, la prima sube de forma notable. También influye la cobertura geográfica, cuántas personas incluyes, y si añades extras como habitación individual.
En resumen, para decidir rápido
Pregúntate qué necesitas de verdad, revisa las carencias antes que el precio si tienes algo médico planificado, y compara siempre dos o tres aseguradoras con exactamente las mismas coberturas.
Seguro de auto para autónomos: diferencias con la póliza particular
Categoría: Seguros para autónomos
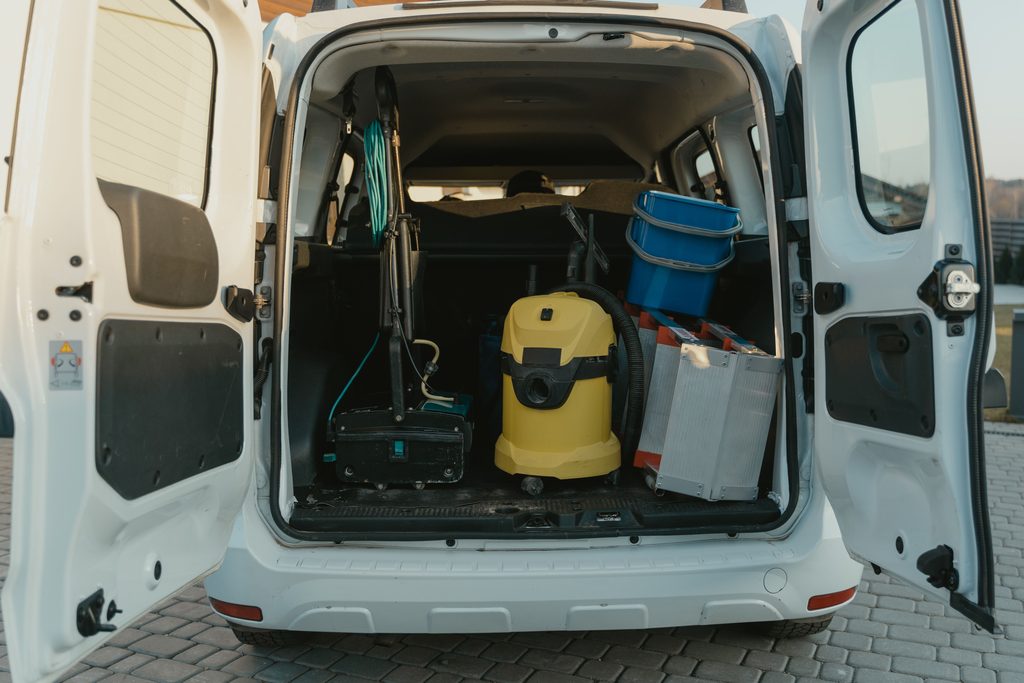
Un caso que se repite más de lo que crees: un fontanero usa su furgoneta a diario para ir de cliente en cliente, pero la tiene asegurada como «uso particular» porque así le salía más barata. El día que tiene un siniestro transportando herramientas, la aseguradora descubre el uso real y reduce —o rechaza— la indemnización. Legal, y evitable.
Por qué declarar mal el uso te puede salir muy caro
Las aseguradoras usan el «uso del vehículo» como dato de riesgo para calcular la prima. Si declaras uso particular pero en realidad trabajas con el coche a diario, y lo demuestran tras un siniestro, pueden reducir o anular la indemnización. Es de las causas de conflicto más comunes y más fáciles de evitar.
Qué modalidad encaja con tu actividad
- Uso profesional o mixto: declaras expresamente que también trabajas con el vehículo.
- Vehículo comercial o de flota: para furgonetas destinadas al transporte de mercancía o herramientas.
- VTC o taxi: régimen específico y obligatorio si prestas transporte remunerado de personas.
Coberturas que de verdad importan si trabajas con el vehículo
- Cobertura de la mercancía o herramientas transportadas.
- Vehículo de sustitución, para no parar tu actividad mientras reparan el tuyo.
- Asistencia en viaje ampliada, si recorres distancias largas por trabajo.
Lo que recomiendo hacer hoy mismo
Revisa tu póliza actual y llama a tu aseguradora para confirmar si el uso profesional está bien declarado. El ahorro de unos euros al mes con una póliza particular estándar puede convertirse en un problema serio el día que ocurre un siniestro y toca demostrar el uso real del vehículo.