
Seguro de responsabilidad civil para pequeñas empresas: guía 2026
Categoría: Seguros para pymes
Una pyme de diez empleados no tiene el mismo riesgo que un autónomo que trabaja solo, y muchos dueños de pequeños negocios no lo descubren hasta que ya es tarde: más clientes, más empleados, más operaciones, más probabilidades de que algo salga mal y alguien te reclame por ello.

Las cuatro modalidades que debes conocer
- RC de explotación: daños a terceros durante el desarrollo normal de la actividad (una caída de un cliente en el local).
- RC de productos: daños causados por un producto defectuoso vendido o fabricado.
- RC patronal: reclamaciones de empleados por accidentes laborales no cubiertos por la Seguridad Social.
- RC profesional: errores u omisiones en un servicio, clave en consultoría o asesoría.
Por qué una sola reclamación puede hundir un negocio pequeño
A diferencia de una gran empresa, una pyme rara vez tiene reservas para afrontar una indemnización relevante. Un accidente de un empleado o un producto defectuoso puede superar fácilmente la facturación anual de un negocio pequeño sin un seguro que lo cubra.
Cómo saber si tu capital asegurado se ha quedado corto
Si tu empresa ha crecido en facturación o plantilla desde que contrataste la póliza y no la has revisado, es muy probable que el capital asegurado ya no refleje el riesgo real. Como referencia, muchas pymes contratan entre 300.000 y 1.500.000 euros por siniestro, más en sectores de mayor riesgo.
Para terminar
No trates la RC como un gasto fijo que se renueva sin mirar. Revísala cada vez que el negocio crezca de forma significativa, y presta especial atención a las exclusiones si has ampliado tu oferta de servicios desde la contratación original.
Mejor seguro multirriesgo para locales comerciales
Categoría: Seguros para pymes
Dos comercios, misma zona, mismo tamaño de local, primas de seguro casi idénticas. Uno de ellos, tras un incendio, recibió una indemnización que apenas cubrió la mitad de su mercancía. El otro, cobertura completa. La diferencia no estaba en el precio: estaba en cómo habían declarado el valor del contenido al contratar.
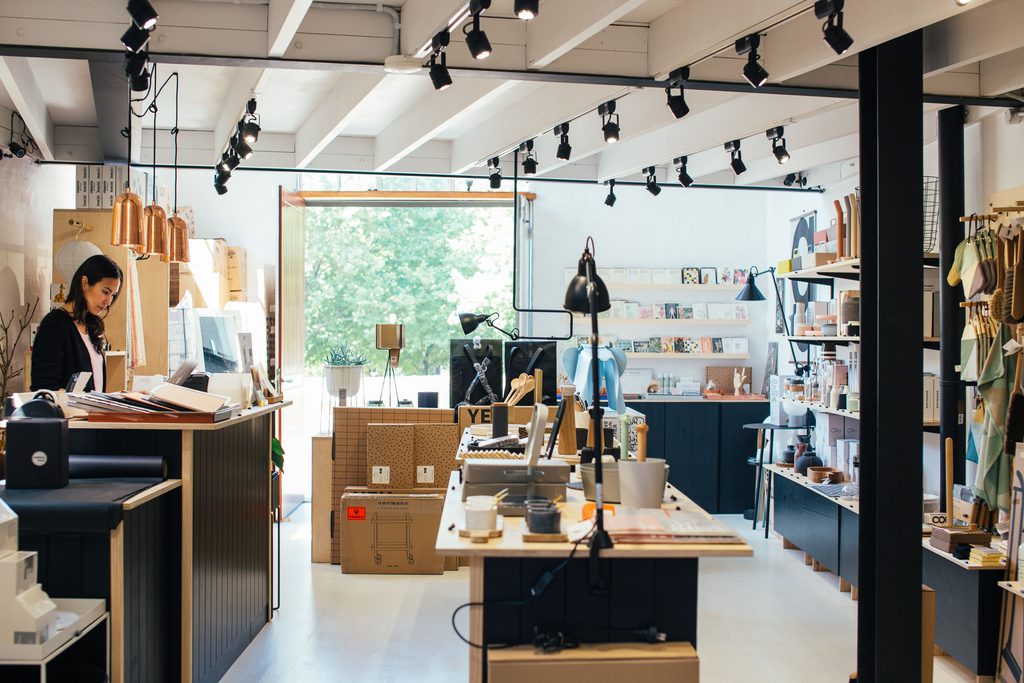
🖼️ Interior de una tienda o comercio pequeño bien organizado — buscar «small shop interior retail» en Pexels.com.
Las coberturas que de verdad componen un buen multirriesgo
- Incendio, explosión y daños por agua.
- Robo y expoliación, revisando el límite para mercancía y dinero en caja.
- Rotura de lunas y cristales, clave en comercios con escaparate.
- Pérdida de beneficios: compensa la facturación perdida mientras el local está cerrado por un siniestro cubierto.
- Avería de maquinaria y equipos electrónicos.
El error que hundió al primer comercio del ejemplo
Infravalorar el contenido asegurado para pagar menos de prima. Cuando llega el siniestro, la aseguradora aplica la conocida «regla proporcional»: si declaraste solo el 60% del valor real de tu mercancía, cobras aproximadamente el 60% del daño, no el 100%.
Cómo comparar sin comparar peras con manzanas
Pide siempre presupuestos con el mismo capital para continente y contenido, y fíjate en las franquicias. Dos pólizas con la misma prima pueden tener franquicias muy distintas, lo que cambia por completo el coste real ante un siniestro.
Antes de renovar este año
Pregúntate: ¿has reformado el local o comprado maquinaria nueva desde la última renovación? Si la respuesta es sí, es casi seguro que el capital declarado se ha quedado desactualizado.
Seguro de ciberseguridad para pymes: por qué lo necesitas
Categoría: Seguros para pymes
Se suele pensar que los ciberataques son cosa de grandes corporaciones. La realidad es la contraria: las pymes son un objetivo frecuente precisamente porque suelen invertir menos en protección técnica, lo que las convierte en un blanco más fácil.

Lo que puede cubrir esta póliza cuando pasa lo peor
- Gastos de gestión de la crisis: peritos informáticos, comunicación de la brecha, asesoría legal.
- Responsabilidad civil frente a terceros por la filtración de sus datos.
- Pérdida de beneficios por interrupción de la actividad tras un ciberataque.
- Extorsión cibernética (ransomware), con asesoramiento sobre cómo actuar.
El requisito que muchas pymes no cumplen (y por eso les cuesta más contratar)
Antes de emitir la póliza, las aseguradoras suelen pedir un mínimo de ciberhigiene: copias de seguridad periódicas, antivirus actualizado, y cada vez más, autenticación en dos pasos. Cumplirlo no solo facilita contratar, reduce de verdad el riesgo de sufrir un incidente.
Por qué el precio varía tanto entre negocios
El volumen de datos gestionados y el sector determinan mucho el precio: e-commerce, sanitario y financiero suelen pagar más por el volumen de datos sensibles que manejan.
Una idea final
Este seguro no sustituye a las medidas técnicas de protección, las complementa. Ninguna empresa, por bien protegida que esté, puede descartar al 100% un incidente.

Cuánto cuesta asegurar una oficina o local pequeño
Categoría: Seguros para pymes
«¿Cuánto me va a costar?» es la primera pregunta, pero casi nunca la correcta para empezar. Antes de pedir presupuesto, conviene entender qué variables realmente mueven el precio, para no comparar ofertas a ciegas.
Las cinco variables que de verdad importan
- Metros cuadrados y ubicación (zonas más expuestas a robos, más caro).
- Valor del continente y del contenido.
- Actividad desarrollada: oficina, taller o almacén tienen riesgos distintos.
- Medidas de seguridad instaladas.
- Coberturas adicionales: pérdida de beneficios, avería de equipos.
Por qué no te puedo dar una cifra fija (y desconfía de quien te la dé sin datos)
Una oficina pequeña de bajo riesgo puede tener una prima muy asequible, mientras que un local con mercancía de valor o maquinaria puede multiplicarla varias veces. Cualquier cifra genérica sin conocer tu local concreto es orientativa como mucho.
Cuatro formas reales de bajar el precio sin perder cobertura
- Instalar alarma conectada a central receptora.
- Ajustar el capital a un valor real, ni por encima ni por debajo.
- Aceptar una franquicia moderada.
- Agrupar coberturas en una sola póliza multirriesgo.
El momento de revisarlo
Después de cualquier reforma, nueva maquinaria o cambio relevante en el equipo, no esperes a la renovación anual para actualizar el capital asegurado.